



1.自動車保険の等級とは
自動車保険の「等級」とは、記名被保険者※(前契約)の事故歴に応じて保険料の割引・割増が適用される制度のことです。各保険会社が共同で運用・導入しており、契約ごとに1等級から20等級(一部共済では22等級)まで設定されています。
初めて自動車保険に加入するときは原則として6(S)等級からスタートするほか、等級に応じて保険料の割引率が以下のように変わります。
※記名被保険者=ご契約の自動車を主に使用される方で、保険証券などの記名被保険者欄に記載されている方をいいます。
- 等級が上がる(数字が大きくなる):割引率が大きくなる
- 等級が下がる(数字が小さくなる):割引率が小さくなる
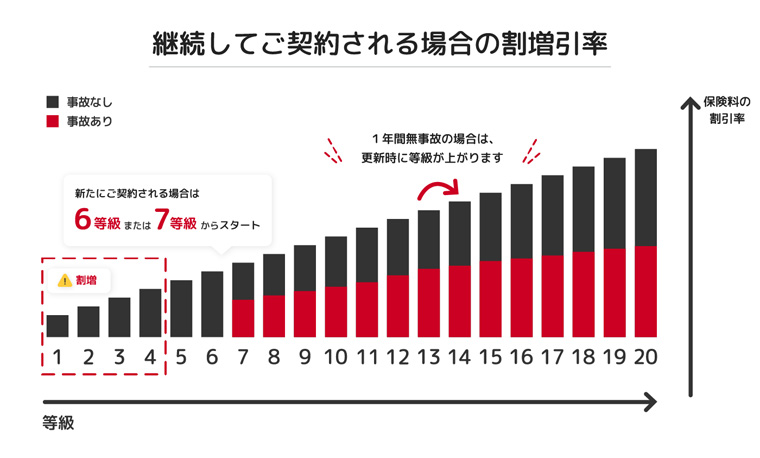
なお、1年間無事故で保険を利用しなかった場合、次回更新時に等級が1つ上がります(1年契約の場合)。一方で、事故で保険を使用すると1事故につき1等級または3等級下がる※ことに注意しましょう。
※事故の種類によってはノーカウント事故となり、次回更新時に1等級上がる場合もあります。
同じ等級でも「事故無」と「事故有」で割引・割増率が異なり、事故有のほうが割引率が小さくなります。これを「事故有係数」といいます。事故を起こして、自動車保険から所定の保険金を請求すると、翌年から一定期間にわたって「事故有係数」が適用される仕組みです。
▼適用例(1年契約の場合)
・3等級ダウン事故の場合、翌年の契約から3年間
・1等級ダウン事故の場合、翌年の契約から1年間
同じ等級の場合、事故有と事故無では事故有の保険料のほうが高く設定されています。

2.自動車保険の等級を引き継げるケース
自動車保険の等級を引き継げるケースは、主に以下の4つです。
- 家族間の等級引き継ぎ
- 記名被保険者が死亡した場合の等級引き継ぎ
- 車の買い替えに伴う等級引き継ぎ
- 保険会社間(乗り換え)での等級引き継ぎ
それぞれのケースについて、具体的な引き継ぎの例を紹介します。
2.1.家族間の等級引き継ぎ
家族間で等級を引き継ぐメリットとして、保険料の負担を軽減できる点が挙げられます。
例えば、親と同居している子どもが新たに車を購入した場合、任意の自動車保険への加入を検討する人が多いのではないでしょうか。しかし、子どもが新たに自動車保険に加入すると保険料が高くなりがちです。その際、保険料の割引率が高い親の保険を引き継ぐことで、子どもの保険料負担を軽減できる可能性があります。 一般的に、年齢が若く事故リスクが高い子どもが新規(6(S)等級)で加入するよりも、親の20等級を子どもに譲り、親が年齢条件(35歳以上補償など)を適用して新規加入し直した方が、世帯トータルの年間保険料は大幅に安くなるケースが多く見られます。
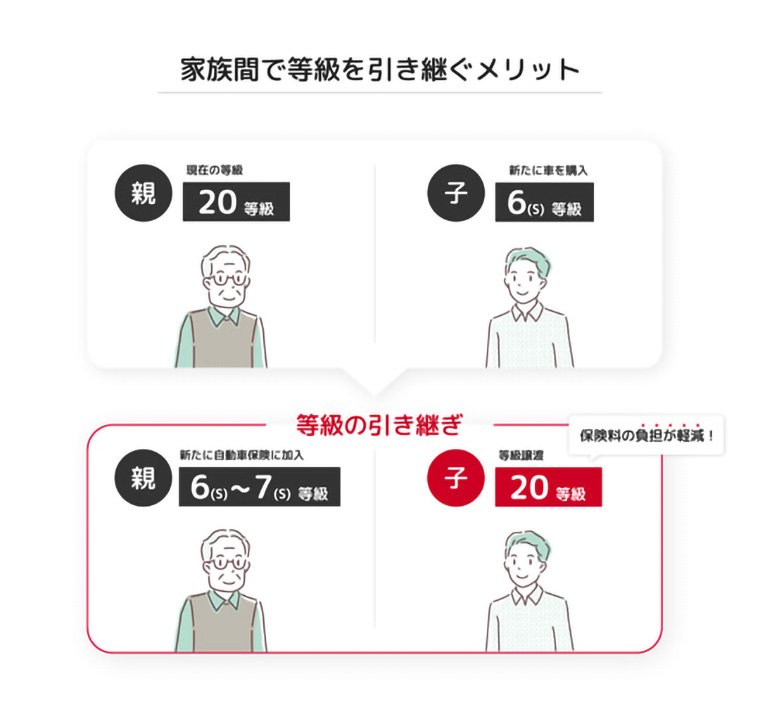
なお、親も引き続き車に乗る場合には、補償の空白期間(無保険状態)を発生させないよう、親は迅速に新たな保険への加入手続きを進める必要があります。保険に入り直した場合は新規加入の扱いとなるため6(S)等級、または車を買い足しセカンドカー割引※1が適用となる場合は7(S)等級からのスタートになります。
「家族間での等級引き継ぎ」は、引き継ぐ相手が以下に該当する必要があります。
- 現在の記名被保険者の配偶者※2
- 現在の記名被保険者と同居している親族(子・親など)
- 現在の記名被保険者と別居している配偶者と同居している親族
※1:セカンドカー割引とは、2台目の車に初めて自動車保険を契約する場合、7(S)等級からスタートできる制度のことです。適用するには「すでに保有している車の等級が11等級以上である」などの条件を満たす必要があるので、前もって確認しておくとよいでしょう。
※2:損保ジャパンでは配偶者には内縁の相手方および同性のパートナーを含みます。以下、同様とします。
2.1.1.配偶者への等級引き継ぎ
家族間の等級引き継ぎは、原則として記名被保険者との「同居」が条件です。しかしながら、配偶者への引き継ぎに関しては、特例として記名被保険者と別居していても可能なケースが一般的です。
例えば、「夫が単身赴任で妻と別居している」「実家の親の介護のために妻が一時的に夫と別居している」などのように、離れて暮らしている間に妻が新しく車を購入するような場合は、夫の保険の等級を引き継げます。これにより、妻が新規で契約する場合に比べて、保険料を抑えられるというメリットがあります。
また、内縁関係にある場合も、同居していれば(内縁関係を証明することで)配偶者として引き継ぎが認められる場合があります。
2.1.2.同居している子ども・親への等級引き継ぎ
子どもや親への等級引き継ぎは、記名被保険者と同居していることが条件になります。
ここでいう「同居」とは、実際に同じ家屋に住んでいる状態を指します。
子どもが実家を出るのを機に、車を購入するケースで等級を引き継ぎたい場合は、「引っ越し(別居)をする前」に等級引き継ぎの手続きを完了させておく必要があります。実家を出てから手続きをしようとしたら引き継げなかった、というケースもありますので、注意が必要です。
2.1.3.別居している配偶者と同居している親族への等級引き継ぎ
子どもや親への等級引き継ぎは同居を条件とする一方で、「別居する配偶者と同居している親族」には引き継ぎが可能です。ここでいう親族とは、子どもや親を含めて「6親等以内の血族」および「3親等以内の姻族」を指します。
例えば、単身赴任している夫(父)の等級を、妻(母)と同居している子どもに引き継ぐようなケースが考えられます。このケースでは、父と子どもは別居の状態にありますが、別居している配偶者(妻・母)と子どもは同居しているため、家族間の引き継ぎ条件を満たしていることになります。
家族の生活状況が複雑で、一見すると引き継ぎが難しそうなケースでも、こうした条件を満たせば等級を有効活用できるので安心です。
2.2.記名被保険者が死亡した場合の等級引き継ぎ
記名被保険者が亡くなった場合も、家族に等級を引き継ぐことができます。ただし、この場合であっても等級が引き継げる相手は「記名被保険者の配偶者」「記名被保険者と同居している親族」「記名被保険者と別居している配偶者と同居している親族」に限られる点に注意が必要です。
なお、すぐに等級を引き継がない場合「中断証明書」を発行することで、最長10年間は等級を維持できます。
2.3.車の買い替えに伴う等級引き継ぎ
車を買い替えた場合、「車両入替」の手続きによって等級を引き継ぐことができます。ただし、手続きをせずに新しい車を運転すると必要な補償が受けられない恐れがあるため、早めに手続きをすることが大切です。
なお、車両入替手続きを失念していた場合でも、新車を取得した日の翌日から30日以内に手続きを済ませることで失念していた間に起きた事故についても補償を受けられる場合があります(ただし猶予が適用されるのは一定の条件を満たした場合に限られます)。
また、6(S)等級以上で車両入替手続きをせずに新たに自動車保険に加入すると、新規契約の扱いとなり等級が引き継がれなくなる恐れがあるので注意が必要です(ただし1等級から5等級、いわゆるデメリット等級の場合はその等級が引き継がれます)。
2.4.保険会社間(乗り換え)での等級引き継ぎ
保険会社を切替えた際も基本的には等級の引き継ぎができます。ただし、一部の共済から損害保険会社への等級引き継ぎができないなどのケースもあるので事前に確認しましょう。
なお、保険会社間で等級を引き継ぐ場合、契約期間中に保険会社を切替えると原則としてその年は等級が上がりません。自動車保険を乗り換えるタイミングは慎重に判断するようにしましょう。
3.自動車保険の等級が引き継げないケース
自動車保険の等級制度は、長年無事故で運転してきた方にとって大きな割引が適用される重要な仕組みです。ここまでは、等級の引き継ぎができるケースとその条件などを解説してきましたが、自動車保険のルールにより、等級を引き継ぐことができないケースもあります。
例えば、「新たに車を購入(増車)したとき」や「別居の親族から車を譲り受けたとき」などがその代表例です。こうした場面で「当然引き継げるもの」と思い込んで手続きを進めてしまうと、結果的に新規契約扱いとなり、高い保険料を支払うことになる場合があります。
最適な保険を選ぶためにも、等級が引き継げない主なケースについて正しく把握しておきましょう。
3.1.新たに車を購入(増車)した場合
自動車保険の等級は、基本的に1契約につき1台の車に適用される仕組みになっています。つまり、すでに車を1台所有して保険契約を結んでいる状態で、買い替えではなく新たに別の車を買い増した場合、原則としてその新しい車には既存の等級を引き継ぐことはできません。
買い増した車を、条件を満たす家族(配偶者・同居の親族)が使う場合は、既存の等級をその車に引き継ぐこともできます。ただし等級は1台にしか使えないため、引き継いだ場合は元の車が、引き継がない場合は買い増した車が、それぞれ新規契約(6(S)等級からのスタート)になります。
ただし、一定の条件を満たすことで「セカンドカー割引」が適用されることがあります。具体的には、1台目の契約が11等級以上であることや、2台目の車で初めて自動車保険に加入することなどが条件です。この割引を利用すれば、新規契約でも7(S)等級から始められるため、保険料を抑えられます。
セカンドカー割引についてはこちらの記事で詳しく説明しています。
3.2.友人・知人・第三者から車を譲渡してもらった場合
他者から車を譲り受け、その車にかかっていた自動車保険(等級)も一緒に譲り受けることは原則として認められません。ここでいう他者とは、友人や知人などを指します。ただし、「記名被保険者の配偶者(内縁関係を含む)」「記名被保険者と同居している子ども・親」、および「別居している配偶者と同居している親族」に限っては、自動車保険の引き継ぎが認められます。
これらの条件を満たさない相手から車を譲り受けた場合、その車両にセットされていた保険の等級を引き継ぐことはできません。
例えば、親しい友人や会社の同僚、あるいは別居している親族から車を譲ってもらったとしても、譲渡人の等級は引き継げず、自分名義で新たに6(S)等級からスタートすることになります。
車を譲ってもらう際に、等級を引き継いで保険料を抑えたいと考えている場合には、譲渡元との関係性が制度上の条件に合致しているかどうかを事前にしっかりと確認することが重要です。
3.3.空白期間が8日以上ある場合
自動車保険の等級を引き継ぐには、前契約との「空白期間」を空けすぎないことが大切です。
具体的には、保険の満期日や解約日の翌日から数えて7日以内に新しい保険契約を開始しなければ、原則等級は引き継げません。8日以上空いてしまうと、それまでの等級は引き継げず、新たな契約では6(S)等級から開始するため、保険料が高くなる可能性があります。
例えば、車を売却して一時的に車を所有していなかった場合や、次の車の納車が遅れたことにより保険契約に間が空いてしまった場合などが該当します。20等級などの高い等級を持っていたとしても、このルールを知らずに対応が遅れると、割引を受けられないことになりかねません。
ただし、上記にかかわらず、過去13か月以内に満期を迎えた契約や解約・解除された契約があり、契約の等級が1等級から5等級(デメリット等級)となる場合や、事故有係数適用期間が1年以上の場合は、その等級または事故有係数適用期間が引き継がれる仕組みになっています。「事故を起こしたから一度解約してリセットしよう」といったことはできません。
なお、車の廃車や譲渡などによって長期的に車に乗らない場合は、「中断証明書」を保険会社から発行してもらうことで、最大10年間等級を維持することが可能です。車の買い替えや長期にわたる運転中断がある際は、事前に保険会社や保険代理店へ相談して対策を取るようにしましょう。
3.4.バイク保険からの等級引き継ぎ
自動車とバイクは、相互に等級を引き継ぐことはできません。たとえバイクで長年無事故を続けて20等級に達していたとしても、自動車で保険に加入する場合は6(S)等級からのスタートとなります。逆に、自動車で高い等級を保有していた人がバイクに乗り換える際も、バイクで保険に加入する場合は6(S)等級からの契約になります。
3.5.告知義務違反などで保険会社から契約を解除された場合
保険契約時には、保険会社から危険に関する重要事項の告知を求められます。例えば、記名被保険者の氏名や免許証の色、補償対象となる車の車種や用途などです。これを「告知事項」と呼び、契約者や記名被保険者などが正しく告知事項について事実を伝えなければならないことを「告知義務」と言います。
こうした告知義務や、保険期間中に危険に関する重要事項について変更もしくは増加した場合に通知する「通知義務」に違反したり、事故発生時の報告を怠ったりしたことを理由として保険契約を解除された場合は、それまでの等級を引き継ぐことができないケースがあります。
4. 等級の引き継ぎの流れや必要書類
ここからは、自動車保険の等級を引き継ぐ際の一般的な手続きの流れや必要書類を見ていきましょう。以下の3つのケースに分けて解説しますので、スムーズに手続きできるように事前に把握しておきましょう。
- 家族間での等級引き継ぎ
- 車の買い替えに伴う等級引き継ぎ
- 保険会社間(乗り換え)での等級引き継ぎ
4.1.家族間で等級を引き継ぐ場合
ここでは、同居の子どもが新たに車を購入し、父親が記名被保険者となっている自動車保険(等級)を引き継ぐ例で説明します。この場合に必要となる手続きは、「車両入替」「名義変更」「父親が新規加入」の3つです。流れは次のとおりです。
- 保険会社や保険代理店に必要書類を確認し、準備する
- 現在加入している親の契約の車両入替手続きをする
- 契約者・記名被保険者を父親から子どもに変更する
- 子どもの車に父親の等級が引き継がれる
- 父親が新たに自動車保険に加入する
父親が新規で加入する際は、セカンドカー割引の条件を満たしていれば忘れずに適用しましょう。
必要書類は、例として次のようなものが求められます。
- 保険証券
- 新たな車の車検証
- 引き継ぐ相手(この例では子ども)の運転免許証
- 変更前後の記名被保険者(この例では父親と子ども)の続柄や「同居」の事実を確認できる書類(住民票など)
必要書類は保険会社や契約状況によって異なる場合があるため、必ず契約している保険会社や保険代理店に確認しましょう。
4.2.車の買い替えに伴う引き継ぎの場合
車の買い替え(車両入替)をして、古い車から新しい車へと等級を引き継ぐ手続きは、次の流れで行います。
- 新たな車の納車日を確認する
- 必要書類を準備する
- 保険代理店またはWebで車両入替手続きをする
新たな車の納車日と車検証に記載の情報がわかっていれば、あらかじめ変更手続きが可能です。手続きを行わないで新たな車を運転すると、事故を起こしても補償されない場合があるので、納車前に変更手続きを行いましょう。
必要書類は、例として次のようなものが求められます。
- 保険証券
- 新たな車の車検証
- 購入金額がわかる書類(売買契約書など)
必要書類は保険会社や契約状況によって異なる場合があるため、必ず契約している保険会社や保険代理店に確認しましょう。
4.3.保険会社間の等級を引き継ぐ場合
保険会社を切替える際に等級を引き継ぐ手続きは、次の流れです。
【満期時に切替える場合】
- 現在加入している保険会社に更新しない旨の連絡をする(自動継続特約がセットされている場合)
- 必要書類を準備する
- 新しい保険会社の保険代理店またはWebで加入を申し込む
【満期前に切替える場合】
- 必要書類を準備する
- 新しい保険会社の保険代理店またはWebで加入を申し込む
- 契約引受を確認して前の保険会社で解約手続きをする
どちらの場合も、8日以上の空白期間が発生しないように迅速に手続きをすることが大切です。新しい契約の保険始期日(補償の開始日)が、前契約の満期日または解約日の翌日から「7日以内」でないと原則として等級を引き継げず、これまで積み上げた等級がリセットされてしまいます。スムーズに手続きを進めるためにも、前もって必要書類を手元に準備しておきましょう。
必要書類は、例として次のようなものが求められます。
- 保険証券
- 車検証
- 記名被保険者の運転免許証
必要書類は保険会社や契約状況によって異なる場合があるため、必ず契約している保険会社や保険代理店に確認しましょう。
5.まとめ
自動車保険の等級制度は、事故歴に応じて保険料の割引や割増が決まる重要な仕組みであり、保険料の負担に大きく影響します。等級は、家族間での引き継ぎ、車の買い替え(車両入替)、保険会社の変更(乗り換え)など、一定の条件を満たすことで引き継ぐことが可能です。
等級を自分以外の人に引き継ぐ場合は、相手が「配偶者」「同居の親族」「別居している配偶者と同居している親族」に限られます。車の買い増しや第三者からの譲渡、空白期間がある場合など、引き継ぎができないケースもあるため注意が必要です。
等級の引き継ぎができれば、世帯全体での保険料を抑えることが期待できます。そのためにも、等級の仕組みや引き継ぎルールを正しく理解し、自分の状況に合った手続きを行うことが大切です。
※本コラムの記載内容は、特段の記載がない限り、損保ジャパンの保険商品ではなく、一般的な保険商品の説明としています。
※損保ジャパンの保険商品に関する内容は、2026年7月1日以降始期契約における補償内容等の概要をご説明したものです。詳しい内容については取扱代理店または損保ジャパンまでお問い合わせください。
SJ25-51160(2026.08.12)
引受保険会社:損害保険ジャパン株式会社
〒160-8338 東京都新宿区西新宿1-26-1
お問い合わせ:https://www.sompo-japan.co.jp/contact/


